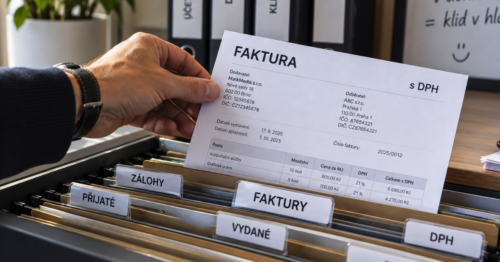
Zkratku DUZP najdete téměř na každé faktuře plátce DPH. Přesto není vždy jednoduché určit, jaké datum do tohoto pole správně uvést. Je to datum vystavení faktury? Datum, kdy zákazník zaplatil? Nebo den, kdy jste skutečně dokončili práci?
Správná odpověď zní záleží na typu plnění a konkrétní situaci.
DUZP znamená datum uskutečnění zdanitelného plnění. Jde o důležitý údaj především pro plátce DPH, protože právě podle něj se mimo jiné určuje, kdy plátci vzniká povinnost přiznat DPH.
V tomto článku si vysvětlíme, co DUZP znamená, jak ho určit u služeb, zboží nebo smlouvy o dílo a proč ho není správné zaměňovat s datem vystavení nebo splatnosti faktury.
DUZP je zkratka pro datum uskutečnění zdanitelného plnění.
Jednoduše řečeno jde o datum, kdy se podle zákona považuje konkrétní dodání zboží nebo poskytnutí služby za uskutečněné.
Zákon o DPH stanovuje pravidla pro určení tohoto okamžiku v § 21. Například u dodání zboží se zdanitelné plnění obecně považuje za uskutečněné dnem dodání zboží, zatímco u služby se postupuje podle pravidel pro poskytnutí služby a dalších specifických situací.
DUZP tedy není datum, které si podnikatel libovolně zvolí. Musí vycházet ze skutečného okamžiku uskutečnění konkrétního plnění podle zákona o DPH.
Obecné pravidlo podle zákona o DPH říká, že povinnost přiznat daň při dodání zboží nebo poskytnutí služby vzniká ke dni uskutečnění zdanitelného plnění. Pokud tedy správně určíte DUZP, určujete tím také období, do kterého dané plnění z pohledu DPH patří.
Například:
Službu jste dokončili 30. září a fakturu vystavili 3. října.
Pokud podle pravidel pro daný typ služby připadá DUZP na 30. září, samotné vystavení faktury 3. října DUZP neposune.
To je důvod, proč je důležité rozlišovat jednotlivá data na faktuře.
Jedna z nejčastějších chyb spočívá v tom, že podnikatel automaticky nastaví DUZP na stejné datum, kdy fakturu vystavuje.
Tato data ale mohou být různá.
Příklad:
služba byla dokončena: 30. 9. 2026
faktura vystavena: 3. 10. 2026
splatnost faktury: 17. 10. 2026
Pokud pravidla pro dané plnění určují jako DUZP den dokončení služby, bude DUZP 30. 9. 2026. Datum vystavení je 3. 10. 2026 a datum splatnosti 17. 10. 2026.
Každé z těchto dat tedy znamená něco jiného.
Praktický přehled rozdílu mezi jednotlivými daty nabízí také Portál POHODA, který upozorňuje mimo jiné na to, že DUZP není vhodné zaměňovat s datem přijetí dokladu nebo jeho zaúčtováním.
U běžné služby je potřeba především určit, kdy byla služba poskytnuta.
Zákon o DPH u poskytnutí služby pracuje s dnem poskytnutí služby nebo za určitých okolností s dnem vystavení daňového dokladu – podle toho, který z rozhodných okamžiků nastane dříve. Současně ale existují zvláštní pravidla pro konkrétní druhy plnění.
Proto není správné používat jedno univerzální pravidlo pro všechny služby.
Zákon o DPH stanovuje, že u zdanitelného plnění uskutečňovaného podle smlouvy o dílo se zdanitelné plnění považuje za uskutečněné dnem převzetí díla nebo jeho dílčí části.
Příklad: Stavební firma dokončí rekonstrukci a zákazník dílo převezme 15. listopadu. Fakturu firma vystaví například 20. listopadu. Pokud jde o plnění, pro které platí toto pravidlo, DUZP bude 15. listopadu, nikoliv 20. listopadu.
Právě proto může být u smluv o dílo důležitý například předávací protokol, který pomáhá doložit okamžik předání a převzetí díla.
U dodání zboží se podle § 21 zákona o DPH zdanitelné plnění obecně považuje za uskutečněné dnem dodání zboží.
Příklad: E-shop odešle objednávku zákazníkovi 8. října a zboží je podle příslušných pravidel dodáno 9. října. Datum vystavení faktury může být například 8. října, ale pro určení DUZP je potřeba vycházet z pravidel pro okamžik dodání.
U konkrétních způsobů dodání mohou existovat další specifická pravidla, takže ani zde není vhodné automaticky nastavovat DUZP podle data faktury.
Pozor také na situaci, kdy klient zaplatí zálohu ještě před dokončením služby nebo dodáním zboží.
U plátce DPH může při přijetí úplaty před uskutečněním zdanitelného plnění vzniknout povinnost přiznat daň z přijaté částky. Zákon přitom stanovuje podmínky, kdy je budoucí zdanitelné plnění při přijetí úplaty dostatečně určitě známo.
Proto není správné říct jednoduše:
„DUZP je vždy až po dokončení práce.“
U přijatých záloh mohou být pravidla odlišná a je potřeba posoudit konkrétní situaci.
U plátců DPH se datum uskutečnění zdanitelného plnění promítá také do evidence a vykazování DPH.
Například u kontrolního hlášení je důležité správně uvést datum, které odpovídá povinnosti přiznat daň, případně pravidlům pro konkrétní typ plnění. Portál POHODA upozorňuje, že právě záměna DUZP s jinými daty patří mezi časté administrativní chyby.
To je další důvod, proč se vyplatí mít datum zdanitelného plnění na faktuře nastavené správně.
DUZP je pojem vycházející ze zákona o DPH a jeho význam je zásadní především u plátců DPH.
Pokud jste neplátce DPH, nevzniká vám povinnost přiznávat českou DPH jen proto, že vystavujete fakturu. V některých fakturačních aplikacích ale můžete narazit na pole označené jako datum zdanitelného plnění nebo datum plnění.
U neplátce proto není vhodné automaticky přebírat pravidla určená pro plátce DPH. Důležité je především správně uvést údaje, které na vašem dokladu skutečně potřebujete.
S DUZP souvisí také lhůta pro vystavení daňového dokladu.
Zákon o DPH stanovuje obecné pravidlo, podle kterého má plátce daňový doklad vystavit do 15 dnů od vzniku povinnosti přiznat daň, případně od přijetí úplaty, pokud vznikla povinnost přiznat daň z přijaté úplaty. Konkrétní situace mohou mít vlastní pravidla.
Proto není vhodné čekat s vystavením dokladu libovolně dlouho jen proto, že klient ještě nezaplatil.
Ne obecně. U běžné faktury se DUZP neurčuje podle toho, kdy klient zaplatil. U přijaté úplaty před uskutečněním plnění ale může vzniknout povinnost přiznat daň právě z této úplaty, pokud jsou splněny zákonné podmínky.
Ani to není univerzální pravidlo. U pravidelných nebo opakovaných služeb může být konec měsíce relevantní, ale vždy záleží na charakteru a smluvním nastavení plnění.
U plátce DPH ovlivňuje například to, do kterého zdaňovacího období plnění patří a kdy vzniká povinnost přiznat daň. Nesprávně zadané datum proto může způsobit chybu v přiznání k DPH nebo kontrolním hlášení.
Zároveň jde o údaj, který je součástí daňového dokladu a musí odpovídat skutečnému okamžiku uskutečnění plnění.
Pokud tedy například dokončíte zakázku 30. září, není správným řešením automaticky posunout DUZP na říjen jen proto, že fakturu vystavíte až v říjnu.
DUZP může na první pohled působit složitě, ale jakmile si oddělíte jednotlivé údaje, je situace mnohem přehlednější.
DUZP = kdy se uskutečnilo zdanitelné plnění.
Datum vystavení = kdy jste vystavili fakturu.
Datum splatnosti = do kdy má klient zaplatit.
Tyto tři údaje mohou být stejné, ale stejně tak mohou být každý jiný.
A právě proto se vyplatí mít fakturaci nastavenou tak, abyste jednotlivá data zadávali přehledně a bez zbytečného ručního přepisování.
Pomoci vám s tím může také Fakturie, kde vytvoříte fakturu jednoduše online a jednotlivé údaje na dokladu máte přehledně na jednom místě. Základní funkce pro fakturaci jsou navíc dostupné zdarma.
DUZP neboli datum uskutečnění zdanitelného plnění je důležitý údaj především pro plátce DPH. Určuje se podle charakteru konkrétního plnění a pravidel zákona o DPH.
U běžného prodeje zboží se vychází z okamžiku dodání, u služby z pravidel pro její poskytnutí a u smlouvy o dílo například z převzetí díla nebo jeho dílčí části. Specifická pravidla mohou platit také pro zálohy, opakovaná plnění nebo další typy transakcí.
Vzbudilo u vás toto téma zájem? Nasdílejte ho, ať se dostane dál a pomůže všem, které také zajímá. Děkujeme.
Abychom poskytli co nejlepší služby, používáme k ukládání a/nebo přístupu k informacím o zařízení, technologie jako jsou soubory cookies. Souhlas s těmito technologiemi nám umožní zpracovávat údaje, jako je chování při procházení nebo jedinečná ID na tomto webu. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce.
Technické uložení nebo přístup je nezbytně nutný pro legitimní účel umožnění použití konkrétní služby, kterou si odběratel nebo uživatel výslovně vyžádal, nebo pouze za účelem provedení přenosu sdělení prostřednictvím sítě elektronických komunikací.
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Technické uložení nebo přístup, který se používá výhradně pro statistické účely.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Technické uložení nebo přístup je nutný k vytvoření uživatelských profilů za účelem zasílání reklamy nebo sledování uživatele na webových stránkách nebo několika webových stránkách pro podobné marketingové účely.